Quyết toán thuế thu nhập cá nhân đối với người lao động đã nghỉ việc
Căn cứ theo quy định tại Luật Quản lý thuế, Luật Thuế thu nhập cá nhân (TNCN) và các văn bản hướng dẫn thi hành, việc ủy quyền quyết toán thuế TNCN được xác định như sau:
- Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 3 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm. Trường hợp cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống thì tổ chức mới có trách nhiệm quyết toán thuế theo ủy quyền của cá nhân đối với cả phần thu nhập do tổ chức cũ chi trả và thu lại chứng từ khấu trừ thuế TNCN do tổ chức cũ đã cấp cho người lao động (nếu có).
- Cá nhân có thu nhập từ tiền lương, tiền công ký hợp đồng lao động từ 3 tháng trở lên tại một nơi và thực tế đang làm việc tại đó vào thời điểm tổ chức, cá nhân trả thu nhập quyết toán thuế, kể cả trường hợp không làm việc đủ 12 tháng trong năm; đồng thời có thu nhập vãng lai ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế TNCN theo tỷ lệ 10% nếu không có yêu cầu quyết toán thuế đối với phần thu nhập này.
- Tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai quyết toán thuế và quyết toán thay cho các cá nhân có ủy quyền do tổ chức, cá nhân trả thu nhập chi trả, không phân biệt có phát sinh khấu trừ thuế hay không phát sinh khấu trừ thuế. Trường hợp tổ chức, cá nhân không phát sinh trả thu nhập thì không phải khai quyết toán thuế TNCN.
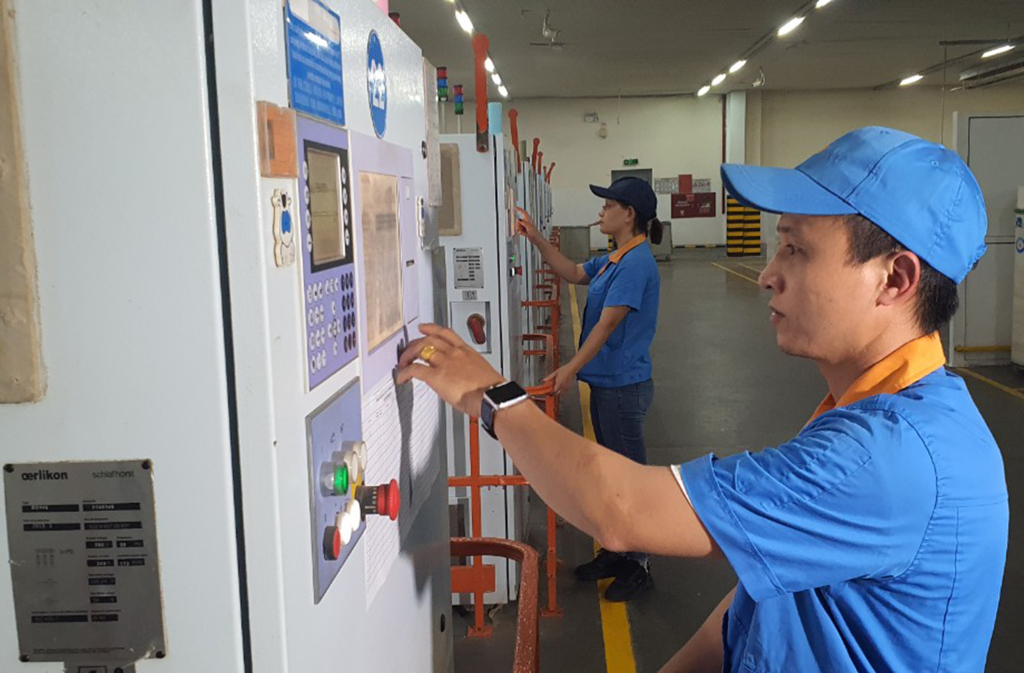
Công nhân Công ty TNHH Khoa học kỹ thuật Texhong Ngân Long vận hành máy móc. Ảnh: Minh Đức
- Cá nhân là người nước ngoài kết thúc hợp đồng làm việc tại Việt Nam khai quyết toán thuế với cơ quan thuế trước khi xuất cảnh.
- Cá nhân cư trú có thu nhập từ tiền lương, tiền công từ hai nơi trở lên mà không đáp ứng điều kiện được ủy quyền quyết toán theo quy định thì phải trực tiếp khai quyết toán thuế TNCN với cơ quan thuế nếu có số thuế phải nộp thêm hoặc có số thuế nộp thừa đề nghị hoàn hoặc bù trừ vào kỳ khai thuế tiếp theo.
Như vậy, trường hợp người lao động đã nghỉ việc tại thời điểm quyết toán thuế không thuộc diện được ủy quyền cho tổ chức chi trả thu nhập quyết toán thay, cá nhân phải trực tiếp khai quyết toán thuế TNCN với cơ quan thuế.
Tin tức khác
- Quyết liệt GPMB mở đường cho những dự án động lực
- Lịch sử, ý nghĩa Ngày Doanh nhân Việt Nam 13/10
- CÙNG SUY NGẪM Giá trị thực tiễn của dữ liệu khoa học
- Đồng chí Trần Quang Đông, Phó Chủ tịch UBND phường thăm, tặng quà các cụ cao niên nhân Ngày Quốc tế Người cao tuổi
- LÃNH ĐẠO PHƯỜNG UÔNG BÍ THĂM HỎI, TẶNG QUÀ CÁC CỤ CAO TUỔI NHÂN NGÀY NGƯỜI CAO TUỔI VIỆT NAM NĂM 2026
- PHƯỜNG UÔNG BÍ THĂM, CHÚC THỌ NGƯỜI CAO TUỔI TRÒN 100 TUỔI TRỞ LÊN
- PHƯỜNG UÔNG BÍ TỔ CHỨC TIẾP CÔNG DÂN ĐỊNH KỲ THÁNG 10/2026
- Quảng Ninh tung loạt ưu đãi khủng, hút khách du lịch cuối năm
- Phó Thủ tướng: Người cao tuổi là nguồn lực quan trọng cho phát triển đất nước
- Phường Uông Bí tham dự cuộc họp trực tuyến của Ban Chỉ đạo chuyển đổi số thành phố Quảng Ninh
- Đồng chí Vũ Quyết Tiến, Phó Bí thư Thành ủy, Chủ tịch Ủy ban MTTQ thành phố Quảng Ninh tặng quà Mẹ Việt Nam anh hùng Hoàng Thị Nghi
- MÙA CƯỚI – MÙA HẠNH PHÚC DỰNG RẠP ĐÁM CƯỚI: ĐỪNG QUÊN XIN PHÉP!